
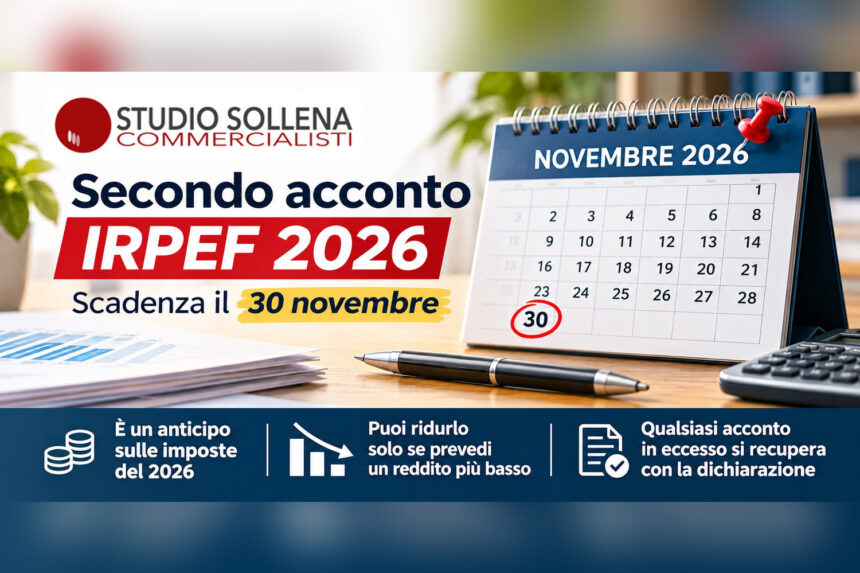
Entro il 30 novembre 2026 è previsto il pagamento del secondo acconto delle imposte sui redditi. Una scadenza che riguarda molti contribuenti, tra cui imprenditori, professionisti, ma anche molti privati (cioè soggetti non in possesso di partita IVA).
- L’ACCONTO NON E’ UNA NUOVA IMPOSTA
- CHI GUADAGNA MENO RISPETTO L’ANNO PRECEDENTE, PUO’ RIDURRE L’ACCONTO?
- SE SI PAGA PIU’ DEL DOVUTO? SI PERDE L’IMPORTO PAGATO?
- IL RISCHIO DI RIDURRE TROPPO L’ACCONTO
- QUANDO PUO’ ESSERE CONVENIENTE RIDURRE L’ACCONTO DI NOVEMBRE?
- LA SCADENZA RIGUARDA ANCHE ALTRE IMPOSTE
- SEMPRE CON VOI
Ogni anno, in prossimità di questo appuntamento, si ripresenta la stessa domanda: se quest’anno ho guadagnato meno, devo comunque pagare l’intero acconto?
La risposta è che, in determinate condizioni, è possibile ridurlo. Ma prima di prendere questa decisione è importante capire come funziona il meccanismo degli acconti e, soprattutto, quali sono le conseguenze di un eventuale errore di valutazione. Non ci soffermeremo sulle modalità di determinazione degli importi, ma qui faremo valutazioni di convenienza.
L’ACCONTO NON E’ UNA NUOVA IMPOSTA
È questo il primo concetto da chiarire. L’importo che si versa entro il 30 novembre non rappresenta un’imposta aggiuntiva, ma semplicemente un anticipo sulle imposte dovute per il 2026.
Il sistema fiscale italiano prevede infatti che, durante l’anno, il contribuente versi degli acconti sulle imposte che saranno calcolate definitivamente con la dichiarazione dei redditi dell’anno successivo. Normalmente questi acconti vengono determinati prendendo come riferimento le imposte dell’anno precedente. In pratica, il Fisco presume che il reddito del 2026 sia simile a quello del 2025 e richiede quindi di anticipare le relative imposte, diciamo anche per intero, in quanto benché si chiami “acconto”, si arriva a versare anche il 100% delle imposte calcolate sul reddito dell’anno precedente.
Naturalmente, il reddito effettivo potrebbe essere diverso. Ed è proprio qui che nasce la possibilità di ridurre l’acconto.
CHI GUADAGNA MENO RISPETTO L’ANNO PRECEDENTE, PUO’ RIDURRE L’ACCONTO?
Sì. La normativa consente di utilizzare il cosiddetto metodo previsionale, che permette di calcolare gli acconti sulla base delle imposte che si ritiene di dover pagare effettivamente per il 2026, anziché su quelle dell’anno precedente.
Pensiamo, ad esempio, a un professionista che nel 2025 ha avuto un reddito particolarmente elevato, mentre nel 2026 ha registrato una sensibile riduzione dell’attività. In una situazione del genere, potrebbe essere ragionevole prevedere imposte inferiori e, di conseguenza, ridurre il secondo acconto.
Attenzione, però: non basta avere la sensazione di aver guadagnato meno. Occorre effettuare una stima attendibile del reddito e delle imposte dell’intero anno, considerando anche eventuali altri redditi, detrazioni, ritenute e situazioni particolari.
SE SI PAGA PIU’ DEL DOVUTO? SI PERDE L’IMPORTO PAGATO?
Questo è probabilmente l’aspetto più importante da conoscere. Se si versa un acconto superiore alle imposte effettivamente dovute, la differenza non viene persa.
Quando sarà predisposta la dichiarazione dei redditi relativa al 2026, nel 2027, tutti gli acconti versati saranno sottratti dalle imposte effettivamente dovute.
Facciamo un esempio molto semplice. Un contribuente versa complessivamente 5.000 euro di acconti IRPEF per il 2026. Quando viene predisposta la dichiarazione dei redditi, emerge che l’imposta effettivamente dovuta, al netto delle ritenute e degli altri elementi rilevanti, è di soli 3.500 euro. In questo caso, il contribuente avrà un credito di 1.500 euro, che potrà utilizzare secondo le regole fiscali, ad esempio per compensare altri versamenti, oppure da richiedere a rimborso. È vero che, nel frattempo, avrà anticipato una somma superiore al necessario. Ma non avrà pagato 1.500 euro di imposte in più: avrà semplicemente maturato un credito nei confronti del Fisco.
IL RISCHIO DI RIDURRE TROPPO L’ACCONTO
Se pagare un acconto eccessivo comporta principalmente un’anticipazione finanziaria, versarne uno insufficiente può invece determinare sanzioni e interessi.
Il problema si presenta quando si decide di ridurre il pagamento prevedendo un reddito più basso, ma a consuntivo le imposte risultano superiori a quelle stimate. In questo caso, l’acconto versato potrebbe risultare insufficiente e il contribuente sarebbe sanzionato per aver versato un acconto insufficiente (la sanzione attualmente prevista è pari al 25%, riducibile a 1/3 in caso di pagamento tramite l’avviso telematico che invierà l’Agenzia delle Entrate).
Per questo motivo, la riduzione dell’acconto non dovrebbe essere considerata un modo per rinviare il pagamento delle imposte. È una possibilità utile quando esistono elementi concreti per prevedere una diminuzione del reddito, non una scelta da effettuare semplicemente per pagare meno a novembre.
QUANDO PUO’ ESSERE CONVENIENTE RIDURRE L’ACCONTO DI NOVEMBRE?
Ci sono situazioni nelle quali la riduzione può avere una sua logica: un’attività che ha subito un forte calo di fatturato e redditività, la cessazione di un’attività professionale, la perdita di una fonte di reddito oppure altre circostanze che rendono prevedibile una diminuzione significativa delle imposte. Anche in questi casi, però, è necessario valutare la situazione complessiva del contribuente. Un fatturato più basso, ad esempio, non comporta automaticamente un’imposta più bassa nella stessa proporzione. Occorre considerare anche i costi sostenuti, gli altri redditi e le regole fiscali applicabili. La valutazione diventa particolarmente delicata quando il contribuente ha più fonti di reddito o ha modificato il proprio regime fiscale nel corso dell’anno.
Il nostro consiglio è quindi semplice: se non ci sono ragioni concrete e sufficientemente certe per prevedere una riduzione delle imposte, generalmente è più prudente mantenere l’acconto ordinario. L’eventuale eccedenza potrà essere recuperata con la successiva dichiarazione.
LA SCADENZA RIGUARDA ANCHE ALTRE IMPOSTE
La scadenza non interessa soltanto l’IRPEF. Entro il 30 novembre 2026 sono previsti, quando dovuti, anche i versamenti della seconda o unica rata degli acconti relativi ad altre imposte, tra cui IRES, IRAP, cedolare secca e imposta sostitutiva dei contribuenti in regime forfetario. Per alcune categorie sono inoltre previsti acconti relativi ai contributi previdenziali. Le modalità di calcolo possono variare in funzione della tipologia di contribuente e del regime fiscale adottato.
Ricordiamo inoltre che il secondo acconto non può essere rateizzato secondo le ordinarie modalità previste per il primo acconto o per il saldo (cioè le imposte che si pagano durante l’estate).
Una precisazione riguarda i contribuenti che hanno aderito al Concordato Preventivo Biennale (CPB): per loro sono previste regole specifiche di determinazione degli acconti. In questi casi è opportuno rivolgersi direttamente allo Studio prima di valutare qualsiasi modifica degli importi da versare.
SEMPRE CON VOI
Il secondo acconto IRPEF rappresenta spesso un impegno finanziario importante, soprattutto per chi svolge un’attività d’impresa o professionale. È comprensibile, quindi, voler evitare di anticipare somme superiori al necessario. Tuttavia, ridurre l’acconto conviene soltanto quando la diminuzione delle imposte è prevedibile con un ragionevole grado di certezza. Diversamente, il rischio di dover regolarizzare un versamento insufficiente potrebbe superare il beneficio finanziario immediato. Ricordiamo che gli acconti eventualmente versati in eccesso non vanno perduti: saranno recuperati attraverso il credito risultante dalla dichiarazione dei redditi.
Se ritenete che il vostro reddito 2026 sarà sensibilmente inferiore a quello del 2025, contattate lo Studio Sollena prima di procedere al pagamento.
Potremo esaminare la vostra situazione, verificare se esistono le condizioni per applicare il metodo previsionale e valutare insieme se sia effettivamente conveniente ridurre il secondo acconto.