
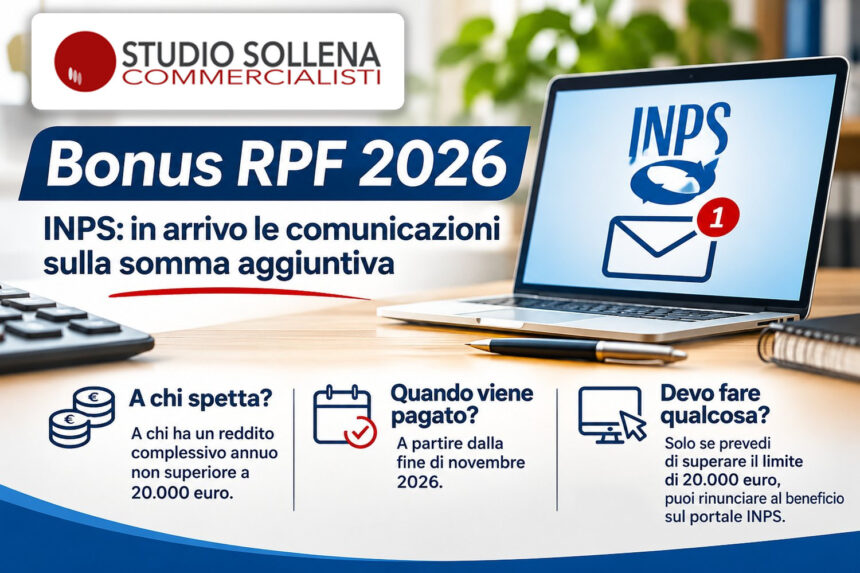
In questi giorni molti contribuenti stanno ricevendo una comunicazione dall’INPS relativa al riconoscimento di una somma aggiuntiva prevista dalla Legge di Bilancio 2025. Il messaggio informa che, sulla base dei dati reddituali disponibili, il destinatario potrebbe avere diritto a un beneficio fiscale che sarà pagato a partire dalla fine di novembre 2026. La comunicazione sta suscitando diversi dubbi, soprattutto perché contiene un’avvertenza: chi nel 2026 supera i 20.000 euro di reddito complessivo può rinunciare al beneficio per evitare di ricevere somme che potrebbero risultare non spettanti. Vediamo di cosa si tratta, chi ne ha diritto e quando è opportuno intervenire.
COSA E’ IL BONUS RPF?
Il cosiddetto Bonus RPF è una somma aggiuntiva non imponibile introdotta dalla Legge di Bilancio 2025, nell’ambito delle misure di riduzione del carico fiscale sui redditi da lavoro dipendente.
Non si tratta di un prestito né di un anticipo da restituire automaticamente. È un beneficio fiscale che, quando spettante, viene riconosciuto senza essere assoggettato a tassazione.
La misura è destinata ai soggetti che possiedono un reddito complessivo annuo non superiore a 20.000 euro e percepiscono redditi di lavoro dipendente oppure determinate prestazioni INPS che sostituiscono tali redditi. L’importo varia in funzione del reddito di riferimento e viene calcolato applicando specifiche percentuali previste dalla legge.
PERCHE’ VENGONO MANDATE QUESTE COMUNICAZIONI?
L’INPS ha chiarito le modalità di riconoscimento del beneficio anche a favore dei percettori di alcune prestazioni non pensionistiche: tra queste rientrano, ad esempio, le indennità di disoccupazione NASpI, la disoccupazione agricola e determinati trattamenti di cassa integrazione.
Per il 2026, i pagamenti iniziano nel mese di novembre e possono comprendere anche importi maturati nei mesi precedenti, a partire da gennaio. L’INPS provvede al riconoscimento automatico sulla base delle informazioni in proprio possesso: è proprio questo il motivo per cui viene inviata la comunicazione, cioè informare il contribuente dell’imminente pagamento e della possibilità di rinunciarvi.
IL LIMITE DI REDDITO
È questo l’aspetto sul quale occorre prestare maggiore attenzione. Il limite di 20.000 euro riguarda il reddito complessivo dell’intero 2026, non soltanto le somme percepite dall’INPS.
Facciamo un esempio. Un contribuente ha percepito durante il 2026 un’indennità NASpI di 5.000 euro e, successivamente, ha ripreso a lavorare, percependo altri 19.000 euro di reddito. Il suo reddito complessivo, ipotizzando l’assenza di altri elementi, sarebbe di 24.000 euro. In questa situazione, il contribuente supererebbe il limite previsto per la somma aggiuntiva, anche se l’INPS, sulla base delle sole informazioni disponibili, potrebbe averne inizialmente previsto il riconoscimento.
Ricevere la comunicazione, quindi, non significa necessariamente avere diritto al beneficio.
EVENTUALE RINUNCIA AL BONUS
Se il contribuente possiede i requisiti richiesti e ritiene che il proprio reddito complessivo del 2026 non supererà i 20.000 euro, normalmente non deve effettuare alcuna operazione: il beneficio viene riconosciuto automaticamente.
Diverso è il caso di chi sa già che il proprio reddito complessivo supererà tale soglia: in questa situazione, può essere opportuno rinunciare preventivamente al pagamento, evitando di ricevere somme che potrebbero dover essere restituite successivamente, in sede di dichiarazione dei redditi.
Particolare attenzione è consigliabile a chi, durante l’anno, ha percepito redditi da più soggetti, ha alternato periodi di disoccupazione e lavoro oppure possiede ulteriori redditi fiscalmente rilevanti.
COSA ACCADE SE NON SI RINUNCIA E POI SI SUPERA IL LIMITE?
Il beneficio sarà soggetto a verifica sulla base dei redditi effettivamente conseguiti. Se dalla dichiarazione dei redditi relativa al 2026 dovesse emergere che il contribuente non aveva diritto alla somma ricevuta, l’importo non spettante dovrà essere recuperato in sede di dichiarazione dei redditi (sarà conteggiato un importo a debito pari al beneficio indebitamente percepito). In sostanza, il contribuente potrebbe trovarsi a dover restituire, per l’appunto, quanto percepito. È quindi preferibile valutare la propria situazione reddituale prima del pagamento, soprattutto quando si è già consapevoli di superare il limite previsto.
COME SI RINUNCIA?
L’INPS ha messo a disposizione un apposito servizio telematico sul proprio portale istituzionale. Per accedervi è necessario collegarsi al sito www.inps.it, autenticarsi con le proprie credenziali digitali e cercare il servizio denominato:
Rinuncia al riconoscimento del trattamento integrativo, della somma aggiuntiva non imponibile “Bonus RPF” e all’applicazione dell’ulteriore detrazione fiscale.
Un aspetto importante: rinunciare al pagamento automatico non significa perdere definitivamente il diritto al beneficio.
Se, in sede di dichiarazione dei redditi, dovesse risultare che tutte le condizioni erano effettivamente soddisfatte, sarà possibile recuperare il beneficio in dichiarazione dei redditi, pur avendovi prima rinunciato (è la situazione opposta di chi, invece, lo deve restituire, in quanto lo aveva percepito senza avere i requisiti).
SEMPRE CON VOI
Abbiamo ritenuto opportuno pubblicare questo chiarimento perché numerosi contribuenti stanno ricevendo la comunicazione INPS e desiderano comprenderne il significato.
Il messaggio, di per sé, non rappresenta una richiesta di pagamento né una contestazione fiscale. Si tratta di un’informativa relativa a un beneficio che l’INPS intende riconoscere automaticamente. Il consiglio è semplice: chi è ragionevolmente certo di non superare i 20.000 euro di reddito complessivo può normalmente attendere il pagamento; chi invece sa di superare tale limite dovrebbe valutare la rinuncia.
Per gli aspetti operativi relativi al beneficio, alle prestazioni e alla procedura di rinuncia, il riferimento rimane l’INPS, anche attraverso i patronati.